Načítání...
O mně
V oboru financí se pohybuji od roku 2009. Značnou část své kariéry jsem hájil vždy barvy jedné finanční instituce. Zlom nastal v pozici klienta, kdy jsem se setkal s nezávislým majetkovým poradenstvím a myšlenka mě natolik nadchla, že jsem později sám začal pomáhat klientům s financemi a správou jejich majetku.
Každý klient je unikátní a zaslouží si péči a je jedno jestli jde o spoření na stáří, hypotéku, pojištění anebo správu portfolia v desítkách milionů korun.
Proč právě se mnou?
Srozumitelnost
Dříve než se rozhodnete vybrat nějakou službu, vše vám srozumitelně vysvětlím.
Produkty
Vyberu pro vás ty nejlepší finanční služby, které jsou na našem trhu dostupné.
Flexibilita
Můžeme komunikovat přes internet, po telefonu nebo osobně.
7
let zkušeností v oboru
let zkušeností v oboru
180
+
klientů
klientů
64
typů finančních služeb
typů finančních služeb
Nejnovější články
14. 10. 2026
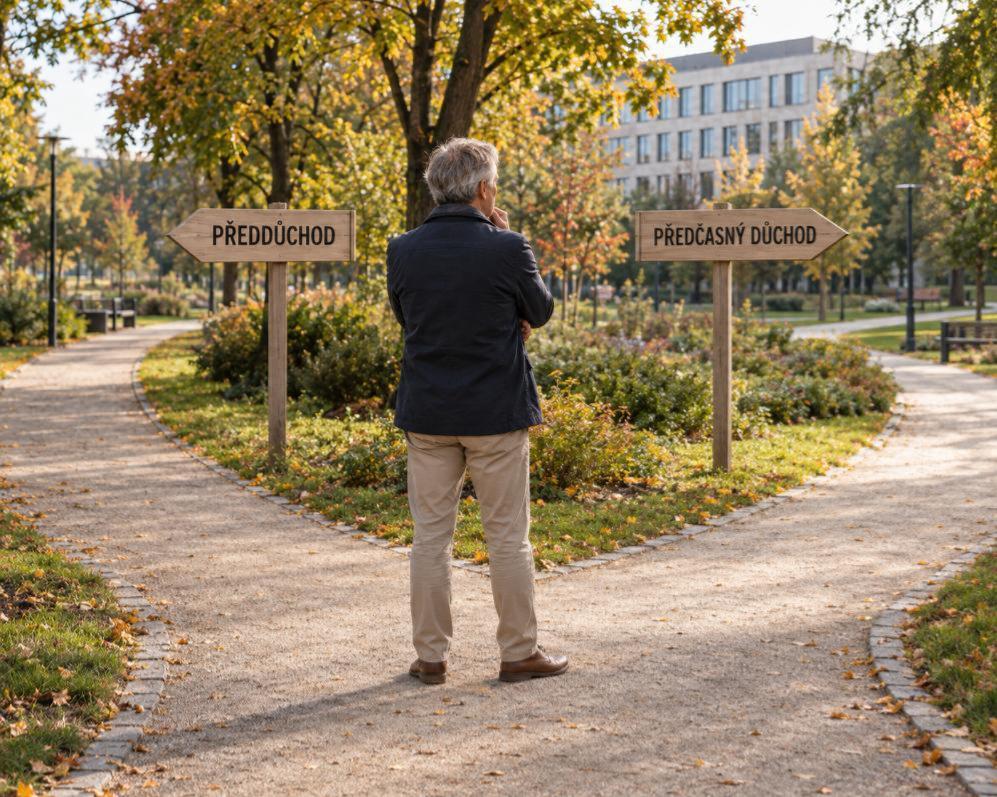
Předčasný důchod, nebo předdůchod? Jak se liší a co znamenají pro vaše finance
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
1. 10. 2026
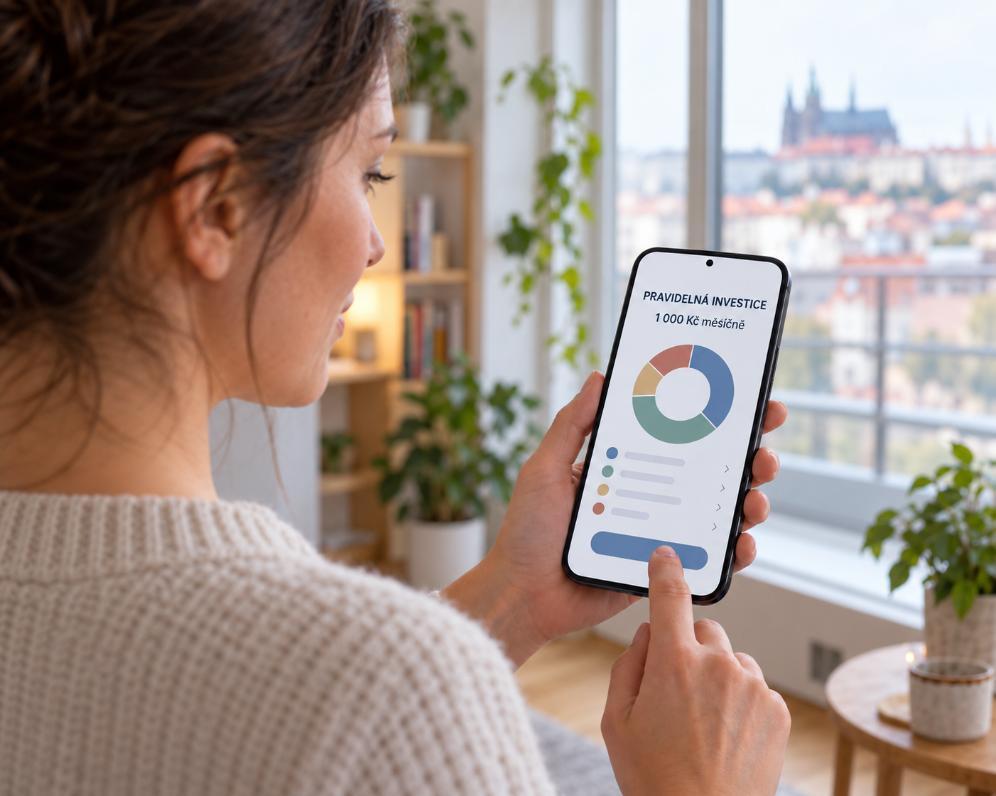
První kroky do světa investic: Začněte zhodnocovat peníze i s menšími částkami
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
17. 9. 2026
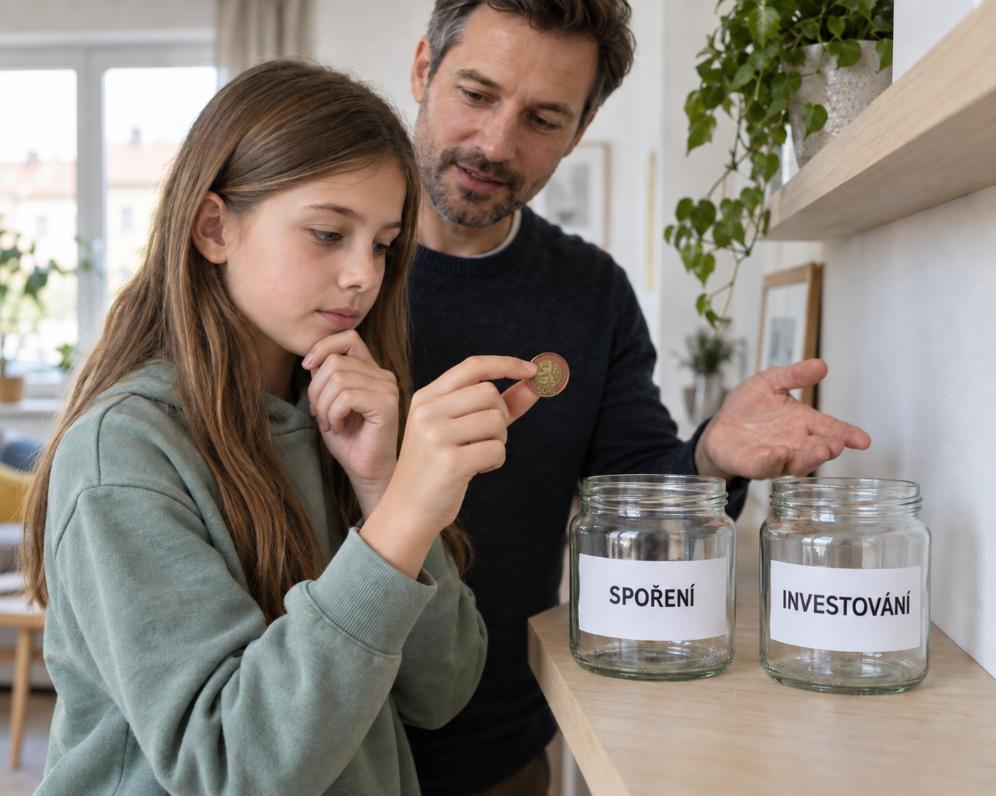
Spoření, nebo investování? Jak dětem připravit finanční základ do života
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.